


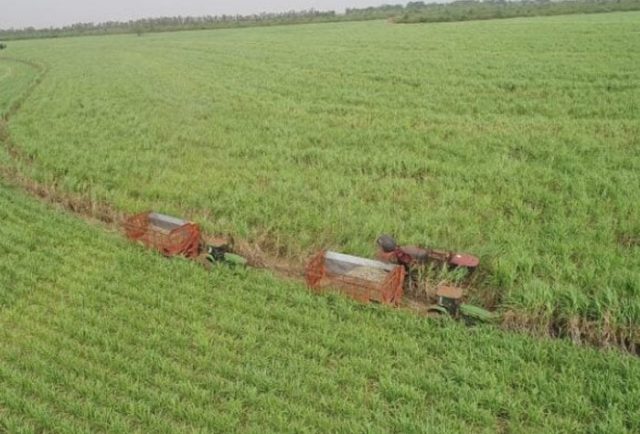
A Instrução Normativa nº 2.344/2026, editada pela Receita Federal em 21 de setembro para regulamentar dispositivos da Lei Complementar nº 235/2026, trouxe um avanço significativo e uma importante segurança jurídica para o setor sucroenergético.
Além de buscar viabilizar medidas de apoio ao setor em razão de desdobramentos de conflitos internacionais e outros fatores, a regulamentação autoriza expressamente a compensação não apenas dos créditos básicos do PIS/Cofins — como insumos em geral, fretes e arrendamentos —, mas também do crédito presumido previsto no Artigo 8º da Lei nº 10.925.
O advogado tributarista Fábio Calcini destacou ao Jornal da Cana como as usinas podem utilizar o crédito:
1 – “Moeda efetiva”: A confirmação da aplicação do crédito presumido, especialmente sobre a cana-de-açúcar destinada à produção de açúcar, reforça a tese jurídica defendida há anos por especialistas. Anteriormente, muitas usinas deixavam de utilizar esse crédito por cautela, mas a nova legislação comprova a existência desse direito e transforma esses saldos em uma “moeda efetiva” para a quitação de tributos federais.
2 – Prazo exíguo exige agilidade das usinas: Apesar da excelente notícia, especialistas alertam para a urgência do prazo. A norma exige um procedimento de habilitação prévia do crédito perante a Receita Federal, cujo prazo encerra-se no dia 4 de outubro.